
Karier yang mapan, stabilitas finansial, serta gaya hidup dinamis merupakan pemandangan lumrah di kalangan para profesional, eksekutif muda, dan pelaku usaha di wilayah Jakarta, Bogor, Depok, Tangerang, dan Bekasi (Jabodetabek). Rutinitas kerja di kawasan pusat bisnis seperti Sudirman Central Business District (SCBD), Kuningan, TB Simatupang, hingga kawasan satelit seperti BSD City dan Karawaci kerap kali menyita energi serta fokus harian. Di balik pencapaian materi dan kemapanan duniawi tersebut, panggilan spiritual untuk menyempurnakan rukun Islam yang kelima senantiasa bersemayam di dalam hati setiap Muslim.
Namun, realitas kuota haji di Indonesia menghadirkan tantangan tersendiri bagi masyarakat perkotaan. Daftar tunggu atau masa antrean haji reguler di berbagai kota penyangga ibukota saat ini telah menembus kisaran dua puluh lima hingga tiga puluh tahun. Bagi seorang profesional yang saat ini berusia tiga puluh lima atau empat puluh tahun, mendaftar haji reguler berarti harus siap diberangkatkan ketika usia sudah memasuki masa senja, yakni sekitar enam puluh lima atau tujuh puluh tahun. Pada usia tersebut, kondisi fisik dan stamina tubuh umumnya telah mengalami penurunan signifikan, padahal ibadah haji adalah ibadah badaniyah yang sangat mengandalkan kekuatan raga.
Kondisi inilah yang mendorong kalangan profesional di Jabodetabek untuk beralih ke program Haji Khusus (Haji Plus) resmi kuota pemerintah, yang menawarkan estimasi masa tunggu jauh lebih singkat, yakni berkisar antara lima hingga tujuh tahun. Kendati demikian, biaya program ini membutuhkan kesiapan likuiditas yang tidak sedikit, berkisar antara USD 11.000 hingga USD 16.000 atau setara dengan ratusan juta rupiah per orang. Tanpa perencanaan portofolio finansial yang terukur, mengalokasikan dana sebesar itu secara sekaligus dapat mengganggu kestabilan arus kas (cash flow) keluarga, dana pendidikan anak, maupun rencana investasi jangka panjang.
Artikel edukatif ini mengulas secara terstruktur mengenai strategi perencanaan finansial syariah, pemilihan instrumen investasi pelindung nilai inflasi, serta langkah teknis mengamankan porsi keberangkatan haji khusus tanpa harus mengorbankan stabilitas keuangan rumah tangga Anda.
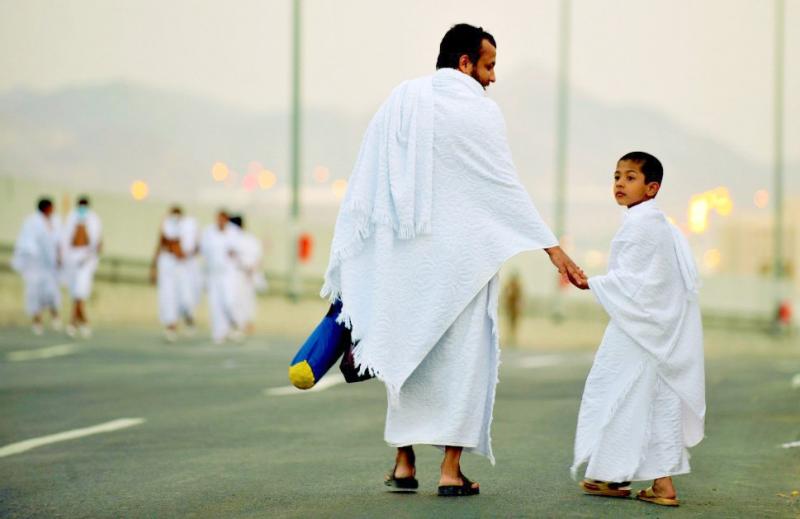
1. Memahami Struktur Biaya Penyelenggaraan Haji Khusus
Langkah pertama dalam menyusun peta keuangan adalah membedah secara objektif ke mana saja dana haji khusus dialokasikan. Biaya haji khusus dipatok dalam mata uang Dolar Amerika Serikat (USD) karena hampir seluruh komponen transaksi operasional di Arab Saudi menggunakan valuta asing.
Secara garis besar, biaya haji khusus terbagi menjadi beberapa komponen utama:
- Setoran Awal BPIH Khusus (USD 4.000): Dana ini disetorkan ke rekening Badan Pengelola Keuangan Haji (BPKH) melalui Bank Penerima Setoran (BPS) untuk mendapatkan Nomor Porsi resmi di Kementerian Agama. Dana ini aman karena dikelola oleh negara.
- Akomodasi Hotel Bintang Lima Ring 1: Berbeda dengan haji reguler, jamaah haji khusus ditempatkan di hotel-hotel prestisius yang berada tepat di pelataran Masjidil Haram (seperti area Abraj Al Bait atau Jabal Omar) dan pelataran Masjid Nabawi. Tarif sewa kamar selama musim puncak haji mengalami kenaikan hingga ratusan persen.
- Tenda Maktab Khusus Armuzna: Selama fase wukuf di Arafah dan mabit di Mina, jamaah menempati tenda maktab khusus (Maktab 111-116) ber-AC sentral dengan kasur empuk, katering prasmanan penuh, serta rasio toilet yang lebih memadai dibanding maktab reguler.
- Tiket Penerbangan Langsung Kelas Eksekutif atau Ekonomi Premium: Penerbangan carter atau jadwal langsung (direct flight) dari Bandara Soekarno-Hatta menuju Madinah atau Jeddah menggunakan maskapai internasional terpercaya.
- Pelunasan dan Fluktuasi Kurs: Pelunasan sisa biaya dilakukan pada tahun keberangkatan setelah Kemenag menerbitkan Keputusan Presiden mengenai besaran Biaya Perjalanan Ibadah Haji (Bipih) Khusus tahun berjalan.
2. Metode Alokasi Arus Kas: Menjinakkan Gaya Hidup Konsumtif Perkotaan
Bagi kalangan profesional di Jabodetabek, penghasilan bulanan sering kali terserap ke dalam pos-pos pengeluaran gaya hidup yang tidak esensial. Keberadaan pusat perbelanjaan mewah, tren kuliner akhir pekan, cicilan kendaraan bermotor, hingga liburan singkat ke luar kota sering kali menjadi pengikis tabungan tanpa disadari.
Untuk mencapai target dana haji khusus dalam kurun waktu tiga hingga lima tahun, Anda perlu melakukan restrukturisasi arus kas bulanan menggunakan formula alokasi syariah:
A. Pos Kewajiban Syar’i dan Rutin (50%)
Alokasikan setengah dari total penghasilan bersih untuk kebutuhan pokok rumah tangga, meliputi belanja dapur, tagihan listrik, biaya sekolah anak, zakat maal, infaq rutin, serta cicilan primer seperti tempat tinggal yang bebas dari unsur riba.
B. Pos Dana Tabungan Ibadah dan Masa Depan (30%)
Alih-alih menyisihkan hanya sepuluh persen untuk tabungan biasa, tingkatkan porsi tabungan menjadi tiga puluh persen dengan memprioritaskan pos tabungan haji khusus. Dari porsi tiga puluh persen ini, bagi menjadi dua sub-pos: dana haji dan dana darurat likuid keluarga.
C. Pos Kebutuhan Sosial dan Gaya Hidup (20%)
Tekan pengeluaran gaya hidup, hiburan, dan hobi maksimal di angka dua puluh persen. Disiplin dalam membatasi pos hiburan adalah bentuk pengorbanan kecil yang akan membuahkan hasil manis ketika Anda berhasil menginjakkan kaki di tanah suci dalam usia produktif.
3. Memilih Instrumen Investasi Syariah Pelindung Inflasi
Menyimpan dana ratusan juta rupiah dalam bentuk tabungan tunai di rekening bank biasa selama bertahun-tahun sangat tidak dianjurkan. Tingkat inflasi tahunan serta fluktuasi nilai tukar Rupiah terhadap Dolar AS akan menggerus daya beli dana Anda. Jika saat ini biaya haji khusus setara dengan Rp 180 juta, lima tahun ke depan nominal Rupiah yang dibutuhkan bisa meningkat seiring pergerakan kurs valas.
Gunakan instrumen investasi berbasis syariah yang memiliki imbal hasil stabil dan mampu mengimbangi laju inflasi:
1. Logam Mulia (Emas Batangan Syariah)
Emas telah terbukti selama ribuan tahun sebagai instrumen pelindung nilai (hedging) terbaik terhadap pelemahan mata uang. Harga emas cenderung bergerak searah dengan penguatan nilai Dolar AS. Anda dapat mengalokasikan pembelian emas batangan berstandar SNI/LBMA secara berkala setiap tanggal gajian melalui platform tabungan emas syariah berizin OJK. Ketika waktu pelunasan haji tiba, emas fisik tersebut dapat dicairkan dengan mudah sesuai harga pasar yang berlaku.
2. Sukuk Ritel Negara (Surat Berharga Syariah Negara)
Pemerintah Indonesia secara berkala menerbitkan instrumen Sukuk Ritel (SR) dan Sukuk Tabungan (ST) yang dikelola dengan akad syariah (seperti Ijarah Asset to be Leased). Instrumen ini sangat aman karena pokok dan imbal hasilnya dijamin seratus persen oleh undang-undang negara. Imbal hasil berupa kupon bulanan yang kompetitif (biasanya di atas rata-rata suku bunga deposito bank umum) dapat secara otomatis dialihkan kembali ke rekening tabungan haji Anda.
3. Reksadana Syariah Pasar Uang dan Pendapatan Tetap
Bagi profesional yang menginginkan likuiditas tinggi dengan profil risiko konservatif hingga moderat, reksadana syariah pasar uang adalah sarana penempatan dana sementara yang ideal. Portofolionya hanya ditempatkan pada instrumen pasar uang syariah dan deposito bank syariah, bebas dari unsur non-halal, serta tidak mengenakan biaya pembelian maupun penjualan unit.
4. Menghindari Skema Pembiayaan Riba dan Dana Talangan Spekulatif
Di tengah tingginya antusiasme masyarakat, beberapa lembaga keuangan non-syariah atau koperasi simpan pinjam kerap menawarkan produk “Dana Talangan Haji Cepat”. Calon jamaah dipinjamkan uang muka untuk mendapatkan nomor porsi, namun dikenakan biaya administrasi bulanan tetap atau bunga pinjaman terselubung.
Secara syariat Islam, syarat istitha’ah (kemampuan) dalam melaksanakan ibadah haji mencakup kemampuan finansial yang hakiki dan bersumber dari harta yang suci. Berangkat menunaikan rukun Islam menggunakan dana pinjaman berbunga atau fasilitas pinjaman daring yang mencekik arus kas justru bertentangan dengan tujuan pensyariatan ibadah itu sendiri. Doa yang dipanjatkan di hadapan Ka’bah membutuhkan kebersihan asupan makanan, pakaian, dan modal perjalanan dari segala syubhat dan keharaman.
5. Kapan Waktu Paling Tepat Mengunci Nomor Porsi?
Waktu terbaik untuk mendaftarkan porsi haji khusus bukanlah saat seluruh biaya pelunasan terkumpul penuh di tangan, melainkan segera setelah dana setoran awal sebesar USD 4.000 (atau setara nilai konversi Rupiah saat pendaftaran) telah Anda miliki.
Mengapa demikian? Karena antrean haji khusus dihitung berdasarkan tanggal dan jam ketika Anda menyetorkan dana awal tersebut ke sistem Siskohat Kemenag, bukan saat Anda melunasi sisa tagihan akhir. Dengan mengunci nomor porsi di awal, “jam antrean” keberangkatan Anda sudah mulai berdetik. Sisa kekurangan dana pelunasan dapat Anda kumpulkan secara bertahap selama masa tunggu lima hingga tujuh tahun tersebut menggunakan strategi instrumen investasi yang telah dibahas sebelumnya.
6. Memilih Biro Penyelenggara yang Mengutamakan Integritas dan Sunnah
Perencanaan finansial yang telah disusun rapi bertahun-tahun tidak boleh diserahkan kepada sembarang biro perjalanan. Di kota-kota besar Jabodetabek, terdapat ratusan agen yang menawarkan paket haji khusus dengan berbagai variasi janji fasilitas.
Pastikan Anda memilih biro perjalanan yang berstatus resmi sebagai Penyelenggara Ibadah Haji Khusus (PIHK) terakreditasi di Kementerian Agama, bukan agen perantara yang hanya menjualkan produk konsorsium pihak lain. Selain aspek legalitas dan transparansi administrasi, kesesuaian bimbingan ibadah dengan tuntunan Rasulullah Shallallahu ‘alaihi wa sallam merupakan faktor penentu kemabruran ibadah Anda.
Memilih bermitra dengan Travel Sunnah yang memiliki komitmen dakwah yang lurus akan memberikan ketenangan batin yang sejati. Biro perjalanan yang amanah akan menjaga hak-hak materiil jamaah, menyediakan asatidz pembimbing yang memiliki pemahaman fikih haji yang mendalam, serta membimbing seluruh prosesi wukuf, mabit, dan tawaf murni berlandaskan Al-Qur’an dan Hadits yang sahih tanpa dicampuri ritual-ritual bid’ah yang dapat merusak pahala haji.
Langkah Nyata Merealisasikan Niat Haji Keluarga
Menunaikan ibadah haji khusus di usia produktif adalah anugerah yang luar biasa. Anda memiliki ketahanan fisik untuk berjalan kaki di tengah kepadatan Mina, memiliki kejernihan pikiran untuk menghafal doa-doa ma’tsur, serta memiliki kesempatan untuk kembali ke Tanah Air dan mengamalkan nilai-nilai kemabruran haji dalam karier profesional serta keluarga Anda.
Mulailah mengevaluasi arus kas rumah tangga Anda mulai hari ini. Pangkas pos pengeluaran yang tidak perlu, alihkan dana bonus tahunan ke instrumen syariah pelindung inflasi, dan segera buat komitmen pendaftaran. Untuk memahami rincian mekanisme setoran awal porsi resmi Kemenag, simulasi jadwal masa tunggu, serta transparansi fasilitas hotel dan maktab VIP yang akan Anda dapatkan, silakan pelajari secara komprehensif panduan resmi program haji khusus.
Semoga Allah Subhanahu wa Ta’ala senantiasa melimpahkan rezeki yang berkah, membersihkan harta kita dari hal-hal yang syubhat, serta memanggil Anda dan keluarga untuk menyahut panggilan Nabi Ibrahim ‘alaihissalam di padang Arafah dalam waktu yang terbaik. Aamiin Ya Rabbal ‘Alamin.
